各位艦隊的伙伴們,大家好!
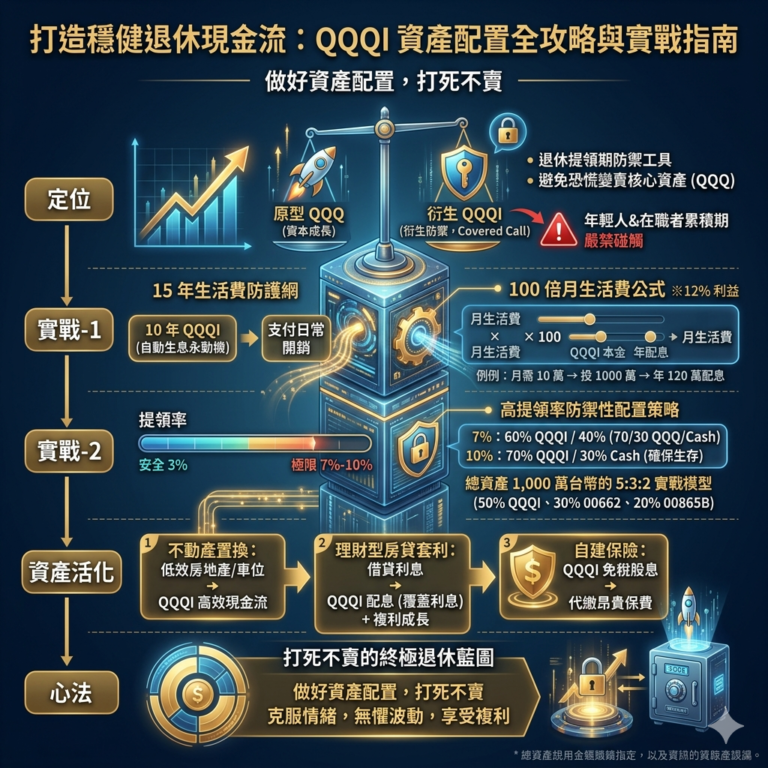
最近群組內對於高息型 ETF(如 QQQI)有許多熱烈的討論。作為長期投資者,我們的核心精神是「紫手環」的正向包容——不盲目排斥任何金融工具,而是要「看懂工具的本質,把它放在對的位子」。
針對這類高息 ETF,艦長為大家整理了不同資產階段的「標準作業程序」。請各位伙伴務必對照自己目前的資金體位,選擇最適合的航海策略。
1. 在職累積期:請遠離 QQQI,專注資產累積
如果您目前仍在職,且距離退休還有一段時間,艦長強烈建議:請不要採用 QQQI。
在職者的首要任務是「把雪球滾大」。QQQI 的 Covered Call(賣出買權)機制,本質上是「犧牲未來那斯達克指數的上漲潛力,換取現在每個月的現金配息」。這會嚴重拖累複利滾動的速度,干擾您的資產累積效率,最終只會推遲您達成財務自由、順利退休的年份。
🎯 艦長指示:在職者,請堅定抱緊原型指數(如 00662 富邦 NASDAQ 100),讓科技巨頭幫你打工!
2. 資金 15~20 倍的已(準)退休族:QQQI 可作為「戰術性過渡工具」
如果您已經退休,或即將跨入退休門檻,但累積的資產倍數尚未達到絕對安全的境界 50倍(至少 33倍),若資金只能滿足大約年生活費的 15 倍至 20 倍之間,這時 QQQI 就能發揮它的階段性功能。
- 配置策略:您可以將「剛好能支應每年生活費所需」的資金投入 QQQI,利用其高配息特性來解決眼前的現金流焦慮,暫時符合退休條件。
- 剩餘資金:請務必將其餘資產堅守長期指數投資哲學,投入正常的「703 配置」(如 00662、槓桿正2、00865B 組合),讓大部隊繼續享有完整的成長動能。
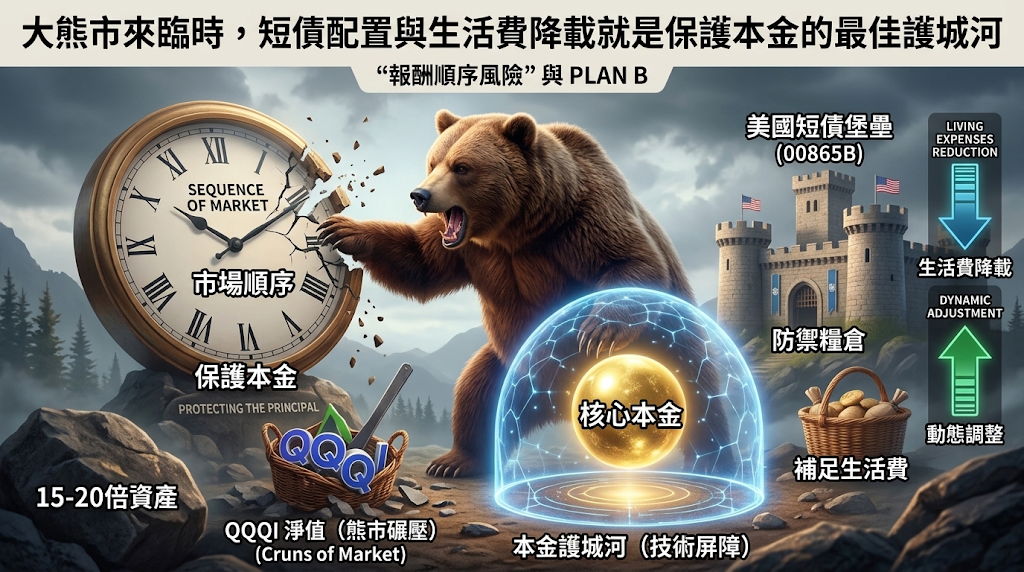
3. ⚠️ 退休初期的最大地雷:「報酬順序風險」與 PLAN B
對於採用上述 QQQI 方案的準退休族,艦長必須特別提醒一個極端狀況:如果您退休第一年就遭遇類似 2000~2002 年(網通泡沫)的「史詩級大熊市」,這就是投資學上最可怕的「報酬順序風險」。
在這種市況下,QQQI 的淨值會重挫,導致您實際領到的「配息絕對金額」跟著大幅縮水,原先規劃的現金流將會失效。因此,您必須備妥 PLAN B:
- 🛡️ 啟動防禦糧倉:當 QQQI 配息不夠時,請動用您「703 配置」中防禦性最強的 00865B(國泰 US 短期公債)。透過變現或質押短債來補足生活費,絕不要在股市最低迷時殺低變現。
- 📉 動態調整生活:暫時縮減非必要開支,或透過輕鬆的兼職、興趣來貼補現金流缺口,給予您的資產組合復原的時間。
4. 晉升 33 倍以上的富足期:回歸大道至簡,捨棄高息
當您的總資產順利跟著市場成長,累積超過年生活費的 33 倍時,恭喜您!您已經具備了極高的本金存活率。
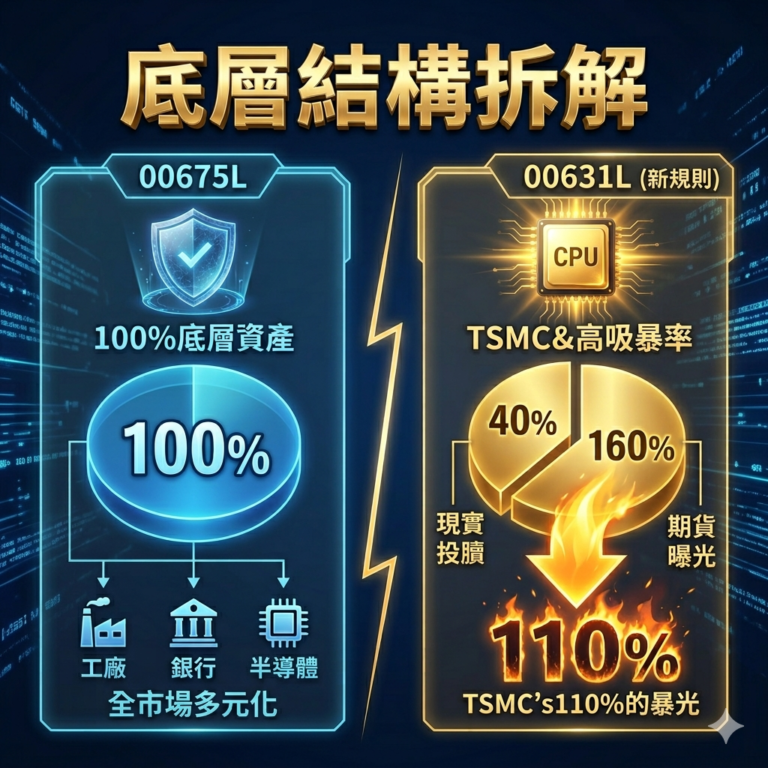
到了這個階段,請將 QQQI 全數轉換回標準標的(00662、00670L/00675L、00865B),執行正常的 433、523、613、703 配置。
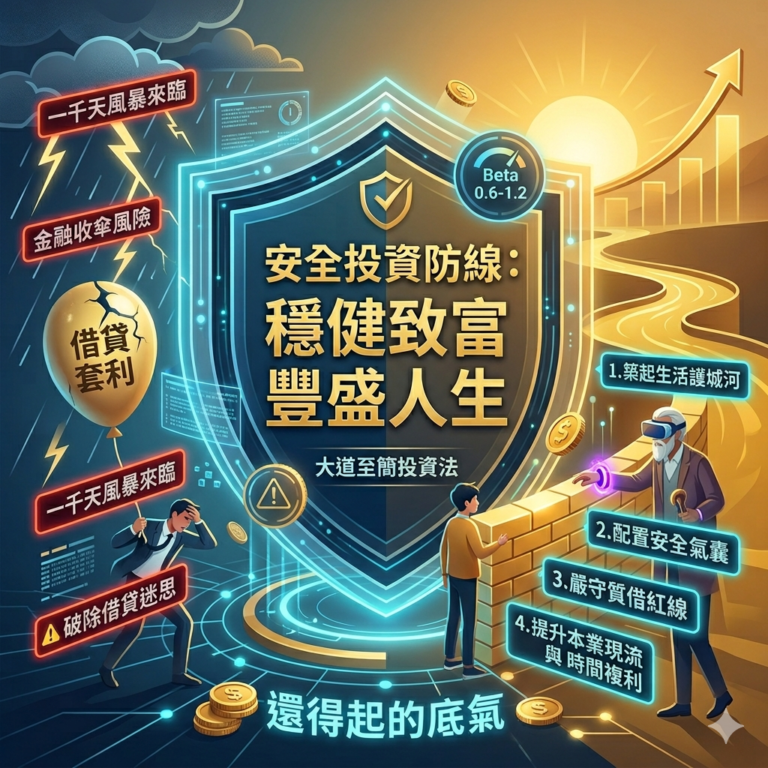
當資產夠大時,我們不再需要依賴會吃掉本金成長的高配息工具。生活所需的現金流,完全可以透過「質押過生活」來從容支應。這不僅免繳所得稅,還能讓所有本金留在場內,繼續享受科技巨擘帶來的長期複利。
5. 終極避雷針:絕對不建議採用 XQQI
最後,有伙伴問到 XQQI(可以視為 QQQI 的加強槓桿版),艦長在此給予明確的定調:絕對不建議配置。
XQQI 雖然配息率看起來更驚人,但它是透過合成選擇權來放大曝險。這意味著:
- 多頭時:它的漲幅受限於選擇權機制。
- 空頭時:大熊市的下跌幅度會被槓桿放大,甚至可能陷入淨值難以復原的「死亡螺旋」。
這種承受過度不對稱風險的工具,完全不符合我們「穩健致富、相信人類」的核心思想。
⚓ 艦長總結
工具沒有絕對的好壞,只有「適不適合現在的你」。請大家評估自己的資產倍數,選擇正確的武器。
記住我們的中心思想:「有錢就買、打死不賣」。做好資產配置與紀律再平衡,讓我們一起安穩航向財富自由的彼岸!